Focus sur le PTZ et son évolution réglementaire
Ouvert à tous les logements neufs depuis 2025 et prolongé jusqu’à fin 2027, le Prêt à Taux Zéro (PTZ) est plus que jamais au cœur de l’actualité immobilière et politique. Conditions d’accès, calcul du montant, démarches et perspectives : voici l’essentiel à connaître avant de vous lancer dans l’achat de votre premier logement.
Le PTZ en bref
- 0 % d’intérêts et aucun frais de dossier
- Jusqu’à 50 % du prix d’un appartement neuf financé
- Jusqu’à 10 ans de différé avant de commencer à le rembourser
- Une obligation d’habiter le logement au moins 6 ans
Le PTZ, qu'est-ce que c'est ?
Créé en 1995, le Prêt à Taux Zéro est une aide de l’État destinée aux ménages qui achètent leur premier logement. Il s’agit d’un prêt immobilier dont les intérêts sont entièrement pris en charge par l’État : vous remboursez uniquement la somme empruntée, sans intérêts ni frais de dossier.
Le PTZ ne finance jamais la totalité de l’achat. Il vient compléter un crédit immobilier classique, ce qui réduit le coût global de votre financement et augmente votre capacité d’emprunt. Il est distribué par les banques ayant signé une convention avec l’État.
Son principal atout est le remboursement différé : selon vos revenus, vous pouvez commencer par rembourser uniquement votre prêt bancaire pendant plusieurs années, avant de rembourser le PTZ. Vos mensualités sont ainsi plus légères au début de votre projet.
Qui peut en bénéficier ?
Pour obtenir un PTZ, quatre conditions doivent être réunies.
- Être primo-accédant. Vous ne devez pas avoir été propriétaire de votre résidence principale au cours des deux dernières années. Des exceptions existent, notamment en cas d’invalidité ou si votre logement a été rendu inhabitable par une catastrophe naturelle.
- Acheter votre résidence principale. Le logement doit être occupé au moins 8 mois par an, pendant au moins 6 ans après le versement du prêt.
- Respecter des plafonds de revenus. Ils varient selon la taille du foyer et la zone du logement, de 28 500 € pour une personne seule en zone C à 161 700 € pour un foyer de 8 personnes et plus en zone A. Les revenus pris en compte sont ceux de l’année N-2 : vos revenus de 2024 pour une demande en 2026.
- Choisir un logement éligible. Depuis le 1er avril 2025, tous les logements neufs sont éligibles, appartements comme maisons, partout en France.
| Bon à savoir : en cas de revente ou de mise en location avant 6 ans, le PTZ doit en principe être remboursé. Des exceptions sont prévues pour les accidents de la vie : mutation professionnelle, divorce ou séparation, invalidité, chômage de longue durée. |
Comment est calculé le montant ?
Le montant du PTZ correspond à un pourcentage du prix du logement, appelé quotité. Ce prix est pris en compte dans la limite d’un plafond, qui dépend de la taille du foyer et de la zone géographique du logement.
Les communes sont en effet classées en cinq zones selon la tension du marché immobilier : A bis et A pour les secteurs les plus chers, B1 pour les villes dynamiques et les zones frontalières, B2 et C pour les marchés plus détendus. À titre d’exemple, Habsheim et Hésingue sont en zone B1.
La quotité, le différé et la durée du prêt dépendent ensuite de votre tranche de revenus, déterminée à partir de vos ressources et du nombre de personnes composant votre foyer.
| Tranche de revenus | Appartement neuf | Maison neuve | Différé | Durée totale |
| Tranche 1 (revenus les plus modestes) | 50 % | 30 % | 10 ans | 25 ans |
| Tranche 2 | 40 % | 20 % | 8 ans | 20 ans |
| Tranche 3 | 40 % | 20 % | 2 ans | 15 ans |
| Tranche 4 (revenus intermédiaires) | 20 % | 10 % | Aucun | 10 ans |
Barème du PTZ dans le neuf, applicable jusqu’au 31 décembre 2027.
| Exemple concret
Un couple avec un enfant achète un appartement neuf de 250 000 € en zone B1. Avec 40 000 € de revenu fiscal de référence, il se situe en tranche 2. Le prix retenu est plafonné à 243 000 €, et le PTZ correspond à 40 % de ce montant, soit 97 200 € sans intérêts. Le couple ne rembourse rien sur ce PTZ pendant 8 ans, puis environ 675 € par mois pendant 12 ans. |
Cet exemple est simplifié. Pour connaître votre tranche et votre montant exacts, le simulateur officiel du ministère du Logement reste l’outil de référence.
Comment obtenir un PTZ ?
Le PTZ ne se demande pas directement à l’État : il se met en place avec votre banque, en même temps que votre crédit immobilier.
- Simuler votre éligibilité et estimer votre montant.
- Réserver votre logement : dans le neuf, vous signez un contrat de réservation avec le promoteur.
- Constituer votre dossier de financement avec votre banque ou un courtier : avis d’imposition N-2, justificatifs de revenus et contrat de réservation.
- Recevoir les offres de prêt, qui doivent être émises avant le 31 décembre 2027.
- Signer l’acte chez le notaire. Dans le neuf, les fonds sont ensuite débloqués au rythme de l’avancement du chantier.
30 ans d'évolution
Depuis sa création en 1995, où il remplace l’ancien prêt d’accession à la propriété, le PTZ a été modifié à de nombreuses reprises : selon les années, il a été ouvert à plus ou moins de ménages et de types de logements.
En 2011, il devient le « PTZ+ » et, pendant un an, tous les primo-accédants peuvent en bénéficier, quels que soient leurs revenus. À l’inverse, l’année 2024 marque un fort recentrage : les maisons neuves sont exclues, et le neuf n’est plus finançable qu’en zone tendue.
Le tournant arrive en 2025. La loi de finances prolonge le dispositif jusqu’au 31 décembre 2027 et, depuis le 1er avril 2025, le PTZ est de nouveau ouvert à tous les logements neufs, partout en France. En février 2026, il a également été étendu aux acquéreurs de logements en bail réel solidaire (BRS).
Ce qui pourrait changer en 2027
L’accès à la propriété occupe une place importante dans les débats budgétaires et dans la campagne présidentielle. À ce jour, aucune nouvelle mesure n’a été adoptée.
Le projet de loi de finances 2027 prévoit notamment la création d’un « PTZ parentalité », plus favorable aux familles avec enfants, ainsi que la suppression de l’enveloppe budgétaire maximale de 2,1 milliards d’euros consacrée au dispositif. Ces pistes peuvent encore évoluer d’ici le vote définitif du budget.
Du côté de la présidentielle, plusieurs candidats ont formulé des propositions sur le logement : renforcement du PTZ (Gabriel Attal, Édouard Philippe), priorité à la rénovation (Marine Le Pen) ou retour de la déductibilité des intérêts d’emprunt (Bruno Retailleau). Une éventuelle réforme ne s’appliquerait toutefois sans doute pas avant 2028.
Cumuler le PTZ avec d'autres aides
Le PTZ peut être associé à d’autres prêts avantageux. Le plus courant est le Prêt Accession d’Action Logement, réservé aux salariés des entreprises privées de 10 salariés et plus. Il permet d’emprunter jusqu’à 30 000 € au taux de 1 %, sur une durée maximale de 25 ans.
Ces prêts sont pris en compte dans le calcul de votre taux d’endettement, qui ne doit pas dépasser 35 % de vos revenus, assurance comprise. La durée totale du financement est limitée à 25 ans, et peut être portée à 27 ans dans le neuf grâce au différé : un réel atout pour présenter un dossier solide à votre banque.
L'essentiel à retenir
- Un prêt à taux 0, réservé aux primo-accédants sous conditions de ressources.
- Tous les logements neufs sont éligibles, partout en France, depuis 2025.
- Un dispositif garanti jusqu’au 31 décembre 2027.
- Une obligation d’occuper le logement au moins 6 ans.
- Un prêt cumulable avec le Prêt Accession pour optimiser votre plan de financement.
| Votre projet avec Symbihome Résidences
Vous souhaitez devenir propriétaire dans le Sud Alsace ? Nos équipes vous accompagnent pour étudier votre projet, votre plan de financement et les aides auxquelles vous pouvez prétendre. Découvrez nos résidences Les Fruitiers à Hésingue et La Clairière à Habsheim, et prenez rendez-vous avec nous. |
Article rédigé à titre informatif, à jour au 18 novembre 2026. Les conditions du PTZ peuvent évoluer : renseignez-vous auprès de votre établissement bancaire avant toute décision.
PARTAGER !
Nos actualités
Les enjeux de la réglementation environnementale RE2020 dans l’immobilier
Au 1er janvier 2022, la mise en application de la nouvelle Réglementation environnementale vient détrôner la RT2012 dans la construction des bâtiments neufs
Bienvenue sur le nouveau site internet de Symbihome Résidences !
Développé avec l’appui du collectif Slashers, Symbihome Résidences lance son nouveau site internet.
Faut-il investir dans l’immobilier ?
Symbihome vous aide à faire le point sur la stratégie et la rentabilité d'un achat immobilier.
Tout ce qu’il faut savoir pour financer un achat immobilier neuf
Vous avez trouvé l’appartement de vos rêves mais hésitez à franchir le pas dans un contexte de remontée des taux ? Symbihome récapitule tous les leviers existants pour boucler le financement de votre futur achat immobilier neuf.
Nouvelle résidence « Les Fruitiers » : les travaux du lotissement sont presque terminés !
A Hésingue, le nouveau programme immobilier "Les Fruitiers" développé par Symbihome Résidences avance à pas de géant !
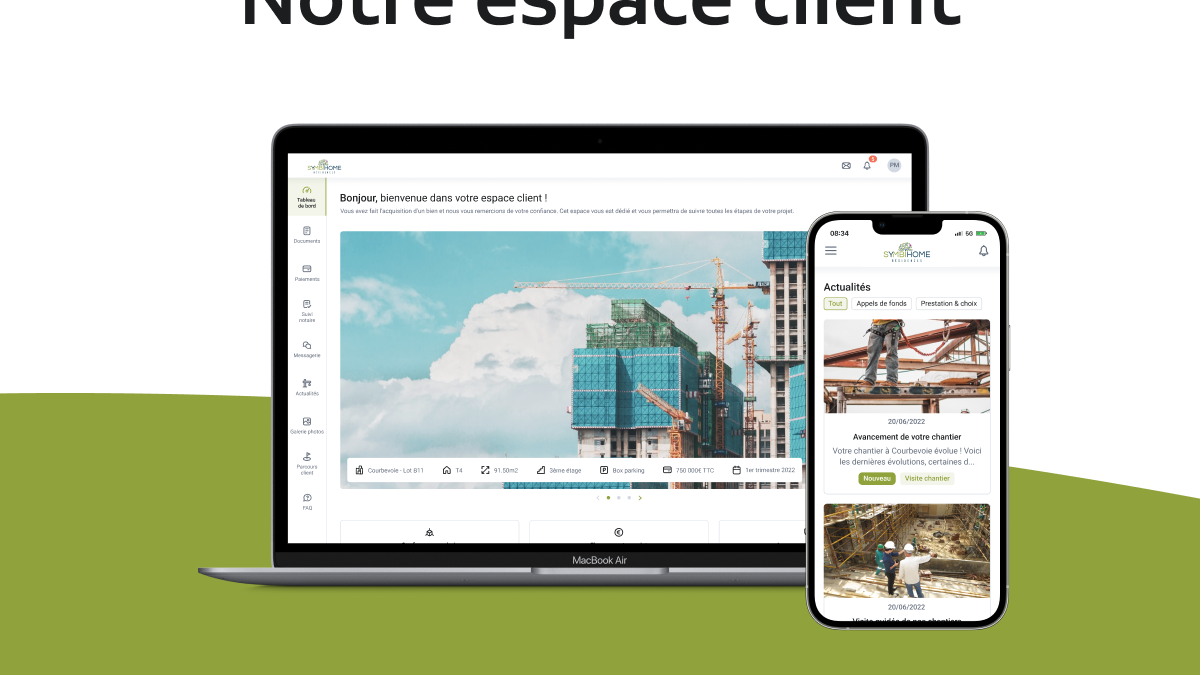
Notre application mobile Symbihome Résidences est disponible !
Pour permettre à notre clients de mieux suivre l'avancement de leur projet immobilier, Symbihome lance en partenariat avec Unlatch une application mobile dédiée à la gestion du processus d'achat immobilier.
Symbihome Résidences, nouveau mécène de La Comête à Hésingue
Symbihome a signé avec la Mairie de Hésingue une convention de mécénat au profit de la Comète pour soutenir la vie culturelle locale !
Retour sur notre conférence spéciale Séniors
Le 18 janvier dernier, Symbihome a eu le plaisir d’organiser en partenariat avec le Crédit Mutuel, Afedim et une notaire, un événement dédié aux séniors qui a rencontré un franc succès !
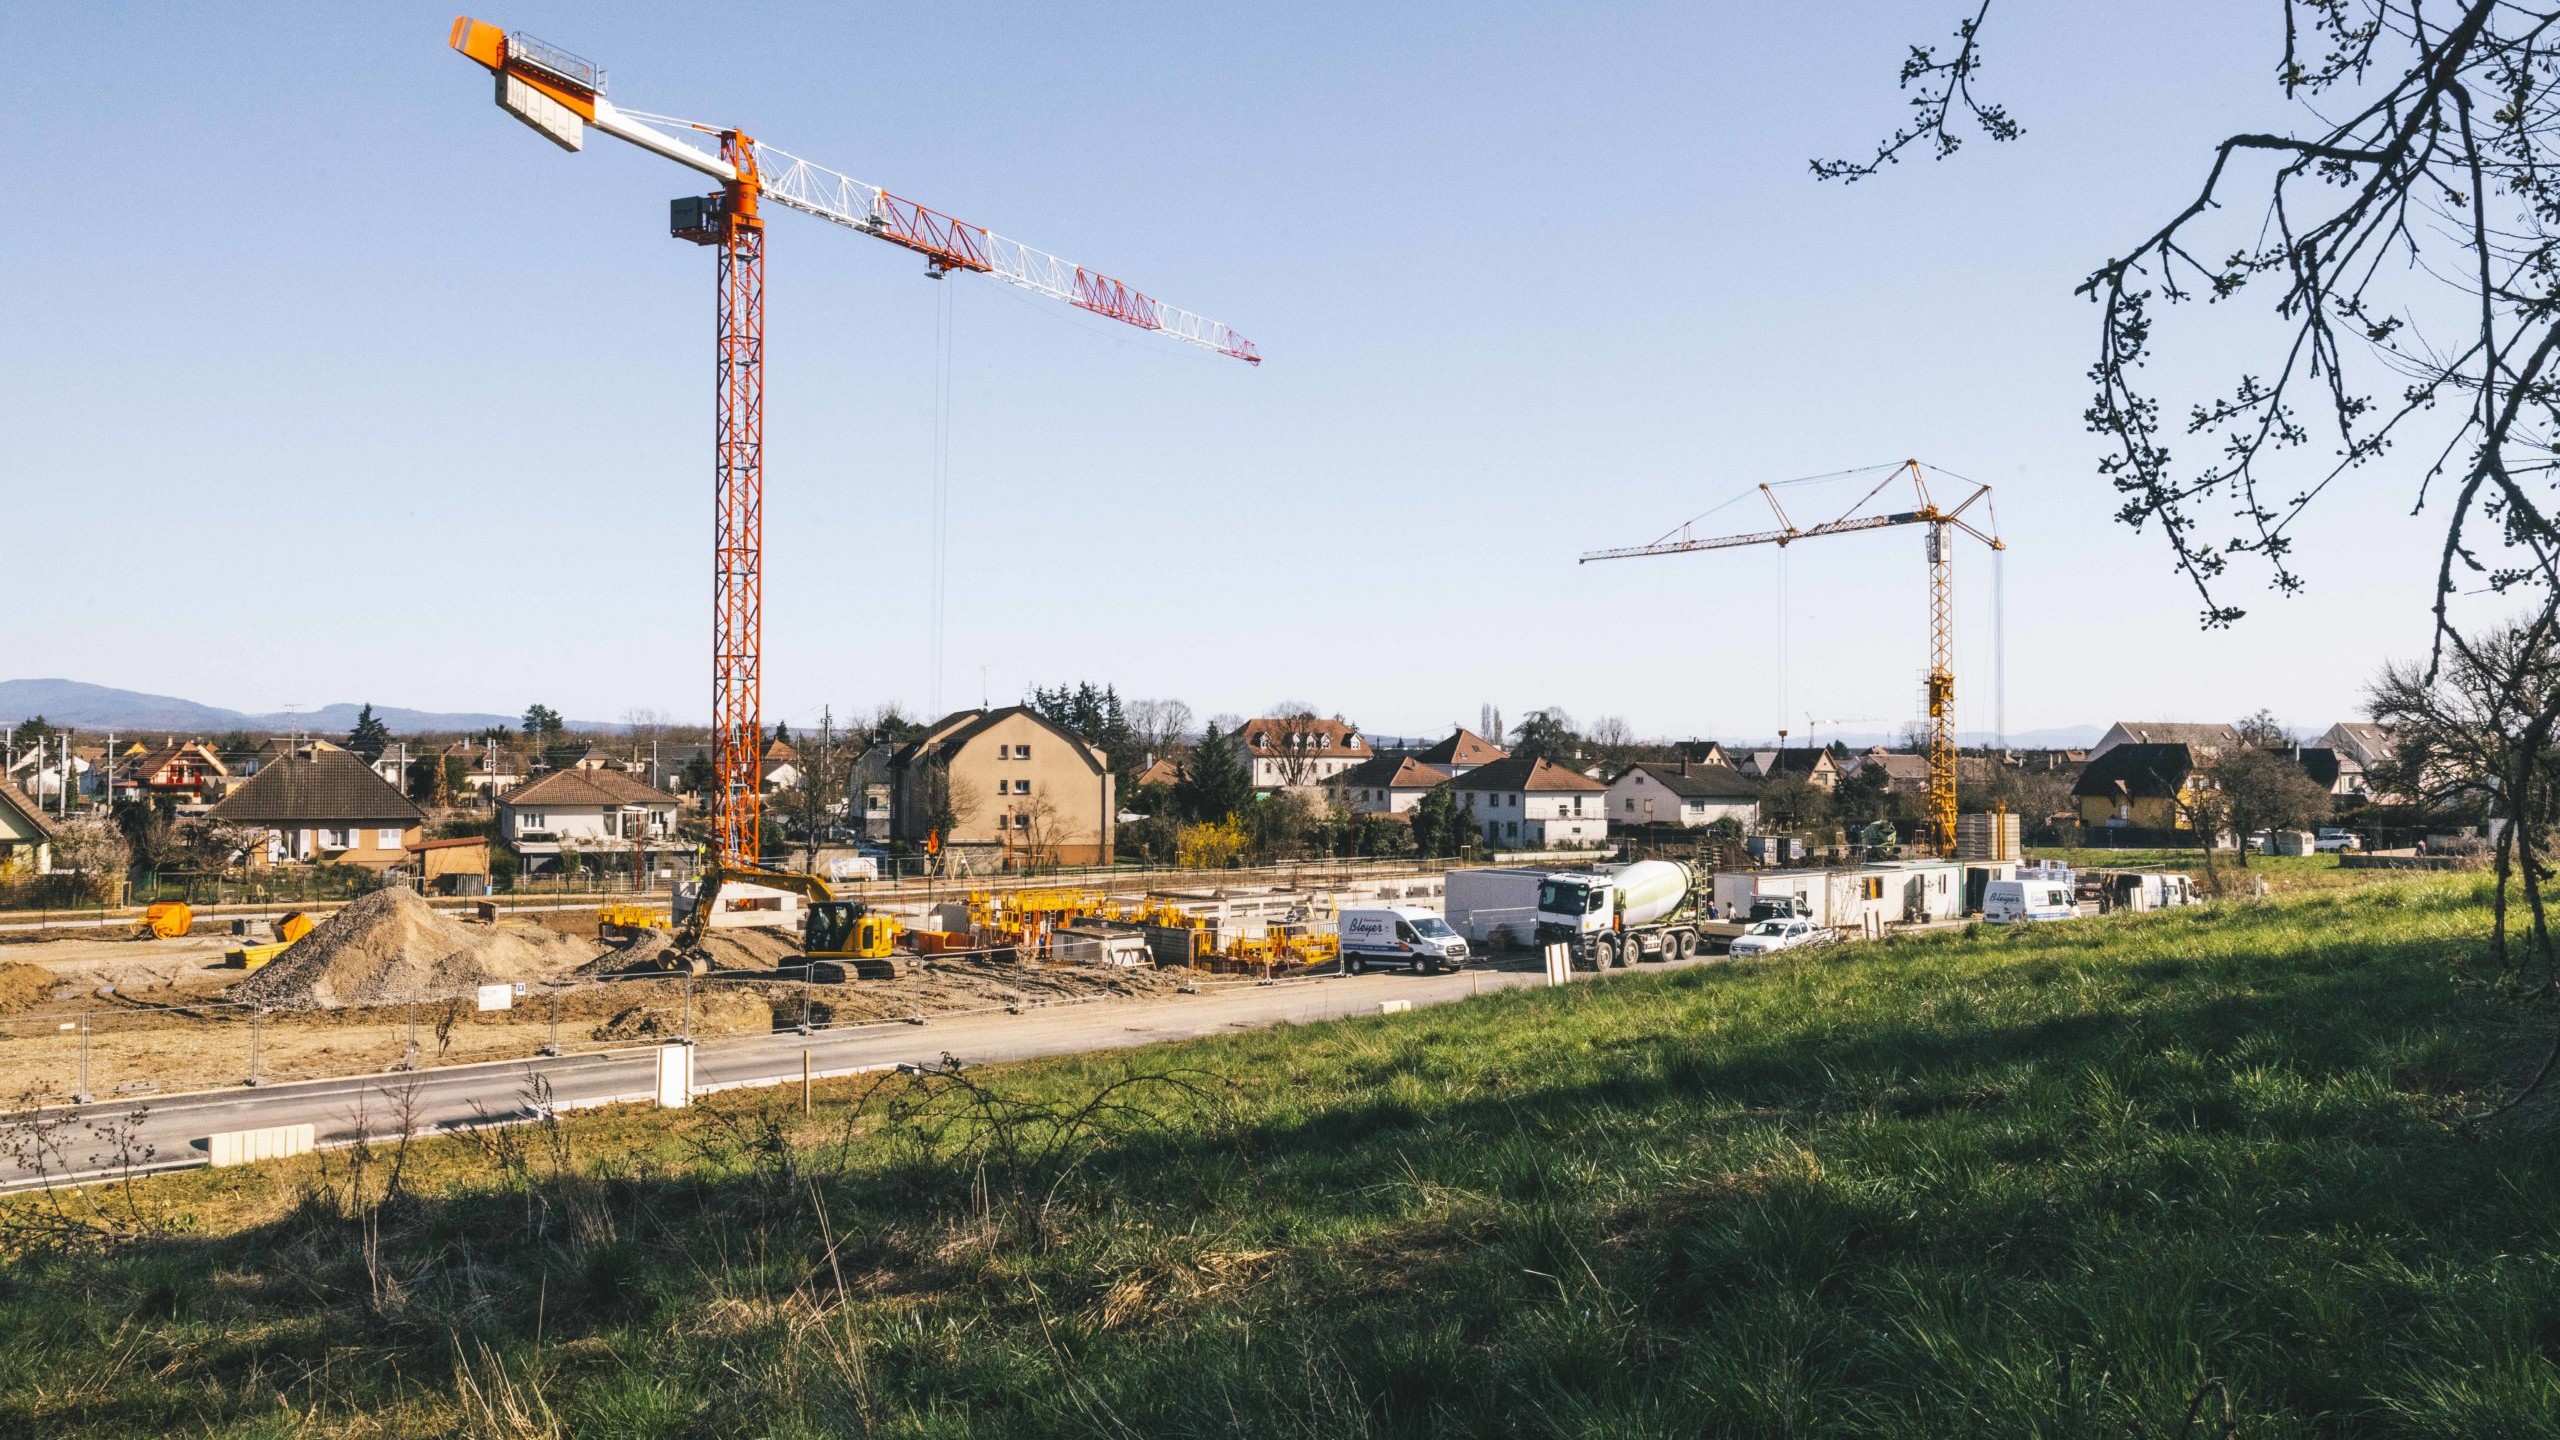
Point d’étape sur les chantiers des résidences Les Fruitiers et La Clairière
Les travaux des résidences Les Fruitiers à Hésingue et La Clairière à Habsheim avancent à bon train !
« A » la première place – La Résidence des Fruitiers au sommet du DPE !
La résidence des Fruitiers propose des logements classés DPE A, la meilleure note possible aujourd’hui !


